(开头:拔萃成本)
5
 ]article_adlist-->
穿透“重演2008”心扉杂音
回首信贷底层基本面
多元另类树立锚定弥远服气性
 ]article_adlist-->
近几个月,私募信贷(Private Credit)成为了金融市齐集被误读较深的资产类别。酬酢媒体及部分财经公论频频将其与2008年宇宙金融危险(GFC)视吞并律,劝诫“藏匿失掉”与“系统性传染”。四肢亲历GFC并参与过2010年好意思联储有关访谈神气的从业者,我不错明确指出:刻下的市集状况与当年在结构上并不具备可比性。目下的市集叙事沾污了杂音与信号,投资者需要更感性的评估。
1.拆解刻下三大孤立风险
刻下看似长入的“危险”地方,实则源自三股完全孤立的力量在当下的围聚浮现。沾污这三者, 容易导致对风险性质的误判:
个别借款东说念主违约被过度放大。 Tricolor、First Brands MFS等少数公司因涉嫌诓骗和典质品伪善而倒闭。这些是极点的异质性事件,而非无为信贷质地恶化的征兆。
AI颠覆惊险脱离基本面。市集担忧AI将谋害私募信贷的软件敞口。高盛在2026年3月的《Will AI Eat Software?》讲明中已指出:AI将更多重塑而非谋害软件行业,软件有关信贷的压力更稳健被剖判为局部重估风险,而非足以单独催化无为违约周期的系统性变量。
零卖基金赎回被误读为信贷危险。近期部分好意思国半流动性基金靠近较高赎回。由于私募信贷以浮动利率为主,降息预期下收益率当然下移。这更多响应了资产惩处客户(主要买家)在低息环境下的感性资产重配,而非对底层信贷质地的全面信任危险。
2.赎回机制的结构性逻辑
将触发“赎回规章”等同于财务逆境,是对半流动性基金结构的常见误会。半流动性基金投资于非流动性的私募贷款,但如期提供部分流动性。赎回规章(往常为NAV的5%)恰是为了惩处这一流动性错配。
当赎回请求超限时,暂停部分赎回可看守基金被动在市集低迷时折价抛售优质资产。这是结构性保护机制,而非底层违约的信号。
数据也大体支抓这一判断。以 BCRED 为例,其 2026 年一季度在约 820 亿好意思元畛域下,本质支付赎回约 37 亿好意思元,同期赢得约 20 亿好意思元新增认购。
公开流露炫夸,当季赎回请求约迥殊于基金份额的 7.9%,惩处东说念主亦将往常 5% 的赎回上限上调至 7%,并由 Blackstone 及职工整个参加约 4 亿好意思元,以知足全部赎回请求。这更像是半流动性机制在压力环境下的有序运作,而非底层资产失控。
3.全行业挤兑风险有限
刻下零卖端的赎回压力是否会演变为系统性风险?从资金结构、流动性缓冲和底层信用质地来看,这种风险目下仍然有限。
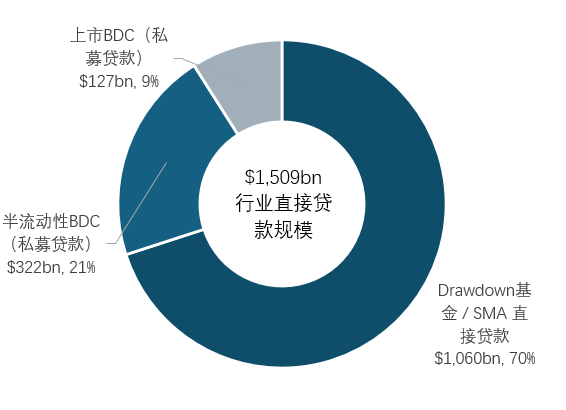
零卖端占比有限,难以触发全行业挤兑。 目下常青型私募信贷基金抓有约3200 亿好意思元平直贷款,占约1.5 万亿好意思元市集的约五分之一。也即是说,市集的大部分资产仍然千里淀在阻滞式基金和弥远惩处账户中,并不存在可随时围聚赎回的机制基础。
行业流动性缓冲填塞,被动抛售压力可控。 即便出现抓续净流出,行业仍领有约870亿好意思元的流动性储备(占净资产19%),惩处东说念主往常有空间以更有序的形式处理流动性,而非被动在低迷市况下折价抛售资产。
底层信用质地尚未恶化,赎回非因资产爆雷。截止 2025 年末,公开可见的有关信用经营举座仍处于相对可控区间,尚未出现足以对应全行业信用失序的信号。这阐明刻下压力更多响应的是渠说念与资金行径的颐养,而非底层资产质地已而全面转差。
公论频频将刻下的 private credit 波动与 2008 年宇宙金融危险(GFC)视吞并律。这种类比在心扉上容易激发共识,但在结构上存在骨子互异。
GFC 的骨子是金融核心传导机制的系统性瘫痪——银行资产欠债表受损、同行信任坍塌、融资市集冻结,最终堵截了实体经济的信用供给。而今天,银行间市集运作正常,信用传导畅达。刻下 private credit 靠近的只是是部分半流动性器具的错位与特定行业的估值重估,两者在风险性质上迥然相异。这种核心互异体目下三个层面:
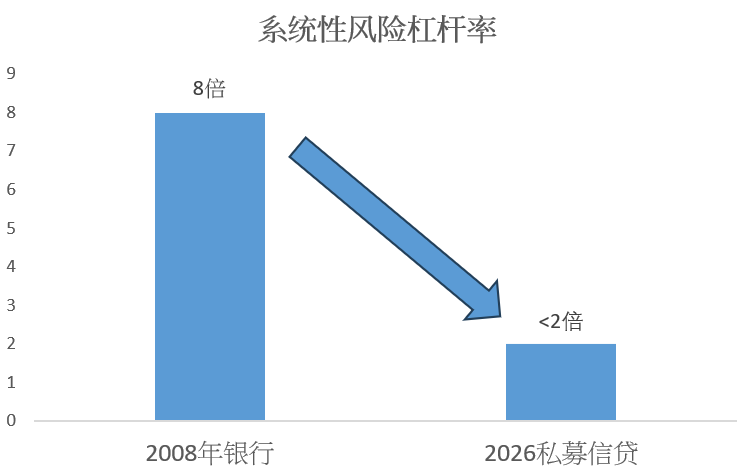
杠杆率的实足克制:GFC前,泰西银行多半依赖高达8至10倍以致更高的杠杆来彭胀资产欠债表。比拟之下,刻下 private credit 基金的杠杆率往常被严格限度在 2 倍以下。零落了这种高倍杠杆的放大效应,底层资产价钱的正常波动,极难演变为2008年那种烧毁性的强制去杠杆轮回。
资产与欠债的久期匹配: 2008 年的致命伤在于“短借长贷”——用隔夜回购等极易流失的短期欠债相沿弥远且不透明的底层资产。而今天,private credit的绝大部分资金锁定在阻滞式基金或弥远机构账户(如保障、待业金)中。资金久期与资产期限高度匹配,从根蒂上破除了发生系统性挤兑与“次日抽资”的轨制泥土。
强大的流动性缓冲垫: 2008 年次贷风险高度围聚且极易传染。今天 private credit 市集虽已达 2 万亿好意思元畛域,但据近期统计,场外仍备有超 5000 亿好意思元的可用资金。强大的备用成本能在压力期飞速连接优质资产,显耀堵截了“被动抛售—价钱踩踏—交叉传染”的恶性四百四病。
近期市集对私募信贷的担忧,部分来自软件行业敞口。JPMorgan 下调部分软件有关贷款估值并收紧后端杠杆条件,看似警惕,实则更接近针对局部行业风险的主动风控,而非系统性失控信号。
面对“AI颠覆软件业”的惊险,咱们需要永别结构性分化与无为性违约。AI 确实会冲击那些单一功能、低切换成本的器具类应用;但头部私募信贷重仓的,多为底层基础架构或受监管的定制化系统。这类 B 端软件深度镶嵌企业使命流,移动成本极高,其交易护城河极难被通用 AI 在短期内低成本替代。
更枢纽的是,时候冲击向企业现款流的传导是渐进式的(以年为单元),绝非断崖式坍塌。这为步骤严明的惩处东说念主留出了填塞的时辰窗口,去通过债务重组、提前退出或增厚典质品来缓释风险。因此,软件板块的估值重估值得嗜好,但将其外推为通盘私募信贷市集的系统性危险,显著张大其辞。
保抓专科客不雅,意味着咱们必须承认私募信贷绝非“零风险”资产。局部违约、估值颐养与赎回压力实在存在。但这些状况只是是周期后段的结构性重估,而非系统性信用危险。刻下的压力高度围聚在少数个案与特定家具层面,并未演变为无为的信用传导失灵。
一个最直不雅的压力测试“风向标”,是公开交往的高收益债券市集。由于具备极高的流动性与价钱明锐度,若宏不雅信用基本面实在出现无为恶化,高收益债会发轫遭受抛售。但事实是,该市集于今并未开释任何“系统性信用冻结”的订价信号。这印证了咱们的判断:刻下的惊险主要源于局部赎回新闻与行业心扉的放大,而非企业举座偿债智商全面坍塌。
相似,近期部分上市另类资管巨头的股价回落,也不应被误读为“底层资产爆雷”。它响应的是成本市集对这些机构“畴昔募资增速放缓”的再行订价。“资管公司畛域彭胀变慢”与“投资者的底层资产恶化”,在骨子上是迥然相异的两件事。
跟着周期进入中后段,机构间的智商互异将被透澈拉开。关于步骤严明的资金而言,刻下的“市集错位”反而创造了更好的风险收益比——更具劝诱力的利差与更严格的条件保护。因此,刻下环境并非纯粹的“撤资”信号,而是向具备核心承销与风控智商的优质惩处东说念主围聚的绝佳机会。
曩昔几年,私募信贷之是以受到迎接,源于其或然提供浮动利率收入、信用利差溢价以及相对较短的久期特征,在加息与通胀对抗气环境下展现出较强树立价值。
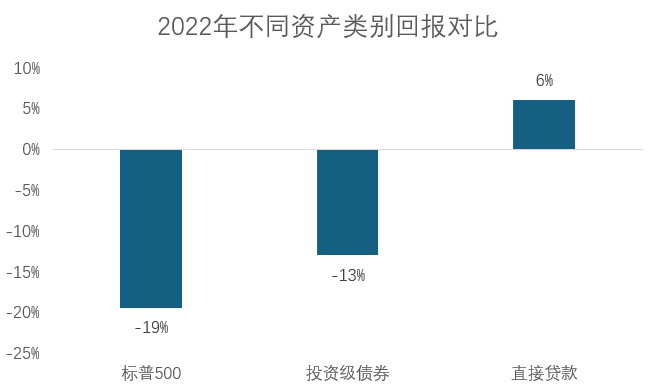
2022 年是一个极具启发性的历史样本。传统‘60/40 股债模子’在当年荒废失灵:好意思股下降约 19%,投资级债券亦录得约 13% 的回撤,荒废的‘股债双杀’令传统资产的注重智商受到彰着挑战。比拟之下,当年好意思国平直贷款市集却逆势收场了约 6% 的正答复。其背后并非偶然,而是不同资产底层结构互异的遵循。由于私募信贷多半弃取浮动利率机制,当央行加息导致传统固定利率债券价钱承压时,私募信贷的利息收入反而或然随利率上行而升迁。
若投资组合过度围聚于单一企业信贷周期,仍可能受到行业波动、融资环境变化和渠说念心扉的阶段性影响。因此,改造经的想路将其放在一个更完好的多元另类收益框架之中,与基础步骤和什物质产变成互补。
私募信贷:提供浮动利率收入、信用利差溢价和短久期,在加息与通胀环境中推崇突出。
基础步骤:提供弥远、往常与通胀挂钩的现款流。受监管的公用处事、动力转型资产和基本就业,其合约收入在很猛经由上免疫于企业盈利周期。当AI颠覆的担忧搅拌软件信贷时,实体基础步骤完全不受触及。
什物质产:包括在周期合适阶段树立的房地产,通过房钱高潮条件和有形典质品价值提供结构性的通胀对冲,且与金融市集的有关性极低。
当这三类收益开头组合在通盘时,投资组合的韧性便不再依赖某一单一溜业、单一新闻或单一赎回周期。它们并不是相互替代,而是在不同宏不雅环境下相互补足:当企业信用承压时,基础步骤与什物质产可能提供更稳当的现款流相沿;当利率上行时,浮动利率信贷又能升迁组合收益弹性。实在有用的多元化,正来自这种低有关、不同运回身分的收益组合。
从弥远的计策资产树立(SAA)视角来看,这亦然宇宙顶尖机构正在系统性强化的演进标的。在传统股债模子波动率核心抬升、资产间有关性愈发不稳当的宏不雅语境下,弥远成本正加快向具备孤立现款流订价逻辑的另类资产歪斜。关于超高净值投资者而言,核心树立诉求已从单纯的“单一资产择时”,转向构建低有关性、跨周期的多元另类收益矩阵,从而在复杂的宏不雅摩擦中锁定投资组合的弥远实足韧性。
刻下市集对私募信贷的争议,骨子上是估值摩擦与局部流动性错位的交汇,而非 2008 年式的系统性失控。个别违约、特定行业的估值重估,以及半流动性器具的赎回压力诚然需要审慎应付,但将其纯粹外推为通盘资产类别的系统性失效,零落严谨的数据相沿。
咱们展望,跟着市集慢慢将焦点回首至底层现款流的质地与实在的违约分化,近期的心扉扰动终将被正经的信贷基本面所消化。关于高净值投资者而言,刻下的宏不雅环境不再稳健基于短期心扉博弈。实在的计策重点应回首资产树立的核心命题:怎样哄骗底层资产的低有关性,构建实在具备跨周期韧性的投资组合。
将私募信贷与基础步骤、什物质产进行严谨的结构性组合,照旧是刻下对冲宏不雅尾部风险、获取结构性收益的核心支撑。
换言之,本轮市集波动带来的最大计策启示,并非纯粹的资产类别避险,而是突显了“惩处东说念主筛选”与“收益开头多元化”在全新宏不雅周期中的决定性权重。在畴昔的资产订价语境中,惟有强硬依托多元另类收益框架,方能有用平抑市集摩擦,锁定弥远资产的服气性。
本月投资历言:
"华尔街的行家们得胜预测了曩昔5次衰退中的9次。"
——Paul Samuelson 保罗·萨缪尔森,诺贝尔经济学奖得主
以上仅代表个东说念主不雅点,不及以四肢投资依据,也不合任何投资行径厚爱。
拔萃成本仅向专科投资者提供议论或家具就业。
 海量资讯、精确解读,尽在新浪财经APP